

Au programme de cette édition :
🔢 2026 : les nouveaux repères sociaux à connaître absolument
Les principaux chiffres et paramètres applicables au 1er janvier 2026, avec une lecture opérationnelle de leurs impacts.💰 Les grands changements applicables à compter du 1er janvier 2026
Congé supplémentaire de naissance, exonérations patronales… ce qui entre en vigueur, ce qui est différé et ce qui coûte (un peu) plus cher.📊 Qui lit Un Coût d’Avance ?
Fonctions, tailles d’entreprise, secteurs, attentes éditoriales : décryptage des résultats du sondage réalisé auprès de plus de 200 lecteurs.🎯 Ce que je vous réserve pour Un Coût d’Avance en 2026
Évolution des formats, montée en puissance du contenu et premiers jalons du projet formation.
⏱️ Temps de lecture : 15 minutes.
Pour vous inscrire et ne rien rater des prochaines éditions, c’est par ici 👇 :
👉 Vous pouvez accéder à plus de mes publications en cliquant ici, ou me retrouver sur LinkedIn.
👉 Et si vous pensez que ces éditions pourraient intéresser d’autres personnes, n’hésitez pas à partager :

Bonjour à toutes et à tous !
Je suis ravi de vous retrouver pour cette première édition de l’année. C’est aussi l’occasion pour moi de vous souhaiter, ainsi qu’à vos proches, une très belle année 2026.
Qui dit nouvelle année, dit actualisation de nombreux chiffres… et donc, une nouvelle fois, des impacts concrets sur vos coûts RH. Pour vous permettre d’y voir clair dès le démarrage de l’exercice, je vous ai préparé une infographie de synthèse recensant les principaux paramètres mis à jour au 1er janvier, accompagnée de quelques explications ciblées sur les réelles nouveautés de 2026.
En parlant de nouveautés, la Loi de Financement de la Sécurité sociale pour 2026 apporte, elle aussi, son lot d’évolutions (j’y faisais déjà référence dans la précédente édition), alors même que la Loi de Finances pour 2026 n’a pas encore été adoptée.
Dans ce contexte particulier, certaines administrations ont communiqué sur deux éléments :
la prolongation temporaire de certains dispositifs existants, dans l’attente de l’adoption de la Loi de Finances pour 2026 (comme l’exonération à hauteur de 75 % de la prise en charge des titres de transport),
l’entrée en vigueur différée de nouvelles mesures, dont l’application opérationnelle ne sera pas immédiate malgré une entrée en vigueur juridique au 1er janvier (comme le nouveau congé supplémentaire de naissance).
Je vous propose d’y revenir de manière opérationnelle afin que vous puissiez anticiper concrètement leurs impacts.
Mais une nouvelle année, c’est aussi l’occasion de regarder dans le rétroviseur avant de se projeter. Un Coût d’Avance continue de grandir : près de 5 500 abonnés, soit une croissance de 44 % en 2025, et des articles toujours plus lus, avec 7 650 lectures en moyenne sur les trois dernières éditions, soit une progression de près de 70 % en un an.
Ces chiffres traduisent, à mon sens, un intérêt croissant pour les sujets traités et pour la ligne éditoriale d’Un Coût d’Avance. J’en suis sincèrement honoré et je tiens à vous remercier pour votre fidélité. C’est d’ailleurs dans cette logique que j’ai souhaité ouvrir cette édition par quelques chiffres sur vous, issus des nombreuses réponses au sondage lancé fin octobre, avant de vous dire quelques mots sur ce qui vous attend en 2026.
Enfin, (et je me permets d’insister) sachez que vos retours sont essentiels pour faire évoluer cette newsletter. Commentaires, likes, messages ou réponses au sondage en fin d’édition : chaque feedback compte et nourrit la suite.
Je vous souhaite une nouvelle fois une très belle année 2026 et des lectures enrichissantes pour continuer, ensemble, à garder un coût d’avance.
📊 Focus un Coût d’Avance : Résultats du sondage & enseignements clés
Fin octobre, j’ai lancé un mini-sondage afin de connaître davantage l’audience d’Un Coût d’Avance et d’orienter au mieux les éditions à venir. Vous avez été plus de 200 répondants à vous prêter à l’exercice (225 exactement au dernier décompte) — un grand merci pour votre participation et votre confiance.
Bien sûr, on rêve toujours de davantage de réponses ! Mais avec plus de 200 répondants, nous disposons déjà d’un échantillon solide et exploitable, permettant de dégager des tendances claires et représentatives.
Comme promis, je vous partage ci-dessous les principaux enseignements de ce questionnaire.
1️⃣ Quelle est la fonction principale des lecteurs d’Un Coût d’Avance ?
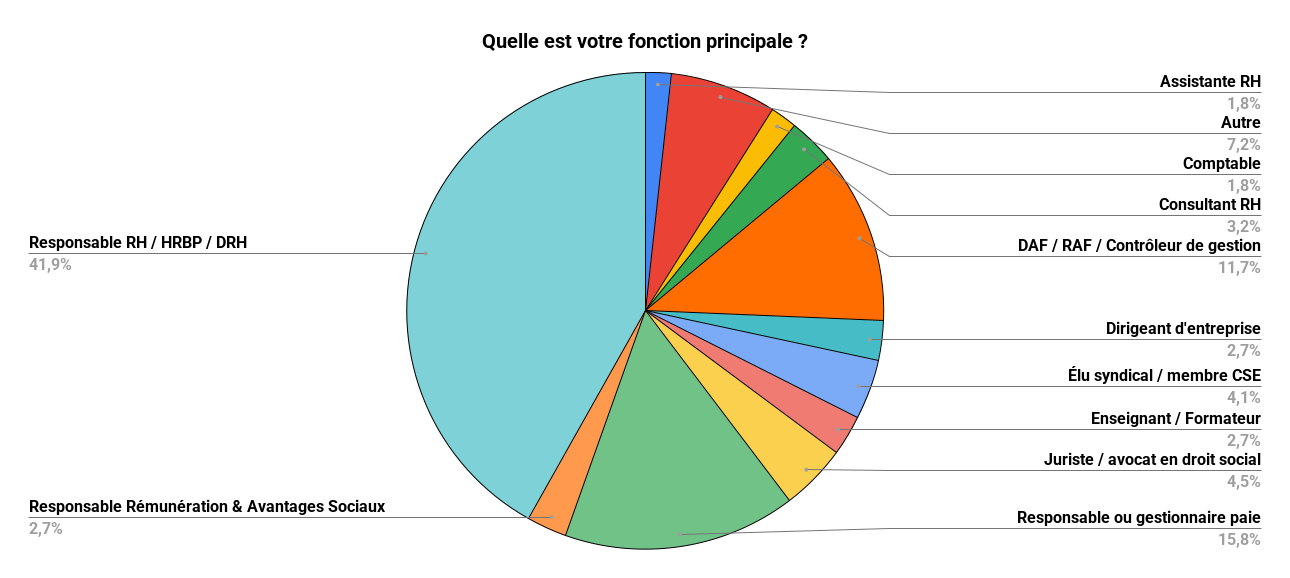
Sans surprise, les fonctions RH, au sens large, constituent le cœur du lectorat, avec près de 70 % des répondants. Mais ce chiffre mérite d’être détaillé :
41,9 % de Responsables RH / HRBP / DRH
15,8 % de Responsables et Gestionnaires paie
4,5 % de Juristes et avocat(e)s en droit social
3,2 % de Consultant(e)s RH
2,7 % de Responsables Rémunération et Avantages sociaux
1,8 % d’Assistant(e)s RH
Les fonctions DAF/RAF/contrôle de gestion représentent ensuite une part significative de l’audience, à hauteur d’environ 12 % (ou 13,5 % si l’on intègre également les profils comptables).
Enfin, les 17 % restants témoignent d’une réelle diversité de profils :
4,1 % d’élus syndicaux et membres du CSE
2,7 % d’enseignants et de formateurs
2,7 % de dirigeants d’entreprise
7,2 % de fonctions diverses (directeurs, managers, office managers, conseillers en gestion de patrimoine, courtiers, étudiants, salariés…)
Je vous livre ci-dessous un graphique de synthèse des grandes "familles" que je viens d’évoquer :
2️⃣ Quelle est la taille des entreprises dans lesquelles vous travaillez ?
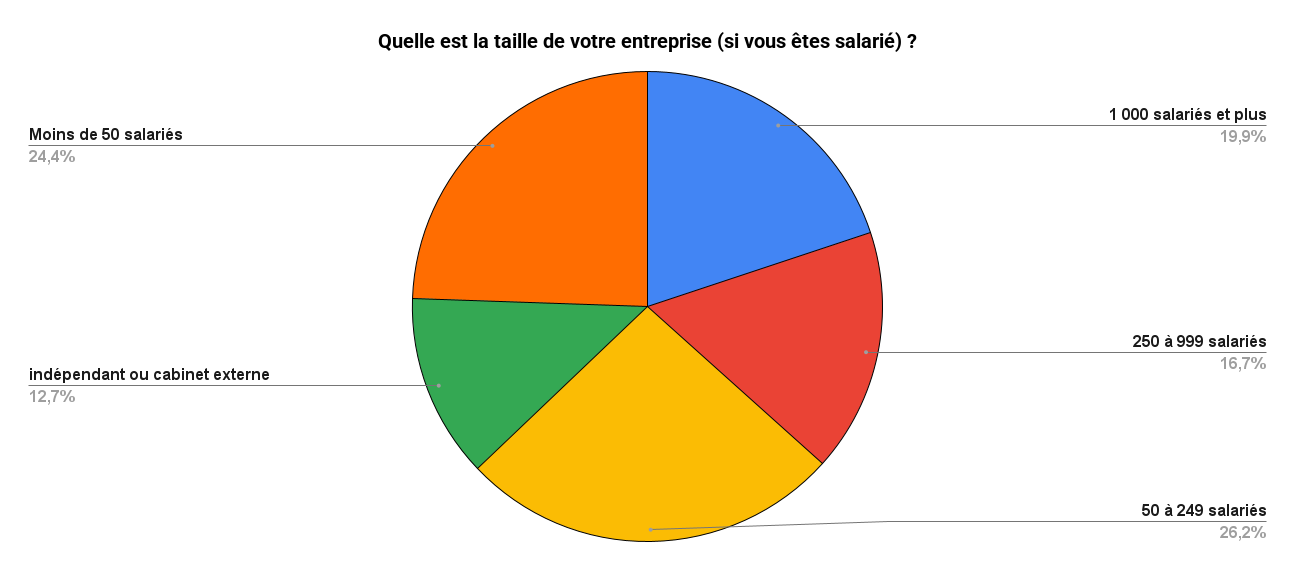
Autre enseignement intéressant : la répartition très équilibrée des répondants selon la taille de leur entreprise. PME, ETI et grandes entreprises sont toutes bien représentées, ce qui conforte l’idée d’un contenu applicable à des contextes très différents, moyennant les bons ajustements.
3️⃣ Dans quel secteur d’activité travaillez-vous (à titre principal) ?
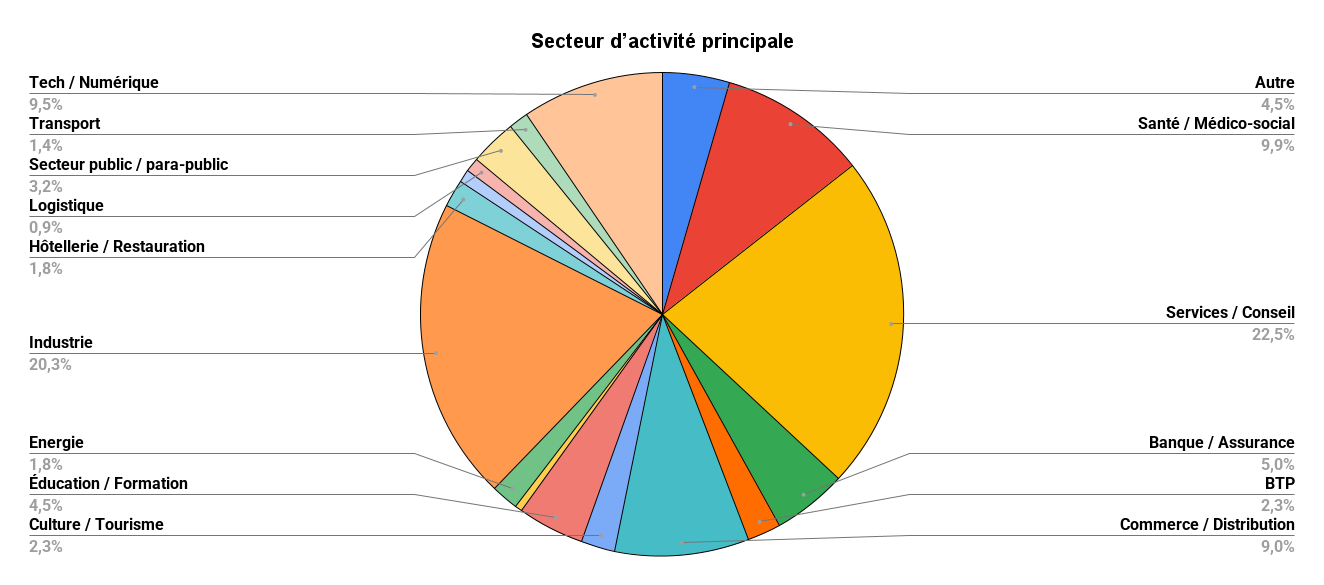
Là encore, la diversité est au rendez-vous. Les secteurs représentés sont nombreux et variés. J’ai dû procéder à quelques regroupements pour rendre les résultats lisibles, certaines réponses étant très spécifiques ou isolées.
Cette hétérogénéité sectorielle renforce un constat : les enjeux de coûts RH, de réglementation sociale et de pilotage financier traversent l’ensemble des secteurs, avec des problématiques souvent similaires.
4️⃣ Quelles sont les thématiques que vous souhaiteriez voir davantage traitées dans les éditions d’Un Coût d’Avance ?
C’était la question qui m’intéressait naturellement le plus afin de préparer 2026. Chaque répondant avait la possibilité de me donner jusqu’à quatre priorités. Voici le podium des sujets les plus demandés :
🥇 Réformes sociales et leurs impacts budgétaires (76,3 %)
🥈 Actualités jurisprudentielles et impact sur les politiques RH (67,4 %)
🥉 Pilotage des coûts RH et de la masse salariale (60,3 %)
Les autres thématiques demeurent attendues même si elles arrivent un peu derrière :
Compréhension des mécanismes de paie et des règles sociales (53,6 %)
Coûts et dispositifs de protection sociale (46,9 %)
Digitalisation et automatisation RH / Paie (40,6 %)
Relations sociales et dialogue social (39,7 %)
Dispositifs d’épargne et de partage de la valeur (33,5 %)
👉 Ces résultats confirment très clairement l’ADN d’Un Coût d’Avance : décrypter la norme sociale par le prisme de ses impacts concrets et chiffrés, pour aider à la décision.
Un grand merci, encore une fois, pour vos réponses. Elles vont me permettre d’affiner la ligne éditoriale pour 2026 et, très concrètement, de vous proposer des contenus (et des partenaires) toujours plus en phase avec vos enjeux opérationnels.
Et puisque l’on parle de 2026, je souhaitais justement vous dire quelques mots de ce que je prépare pour l’année à venir.
🎯 Ce que je vous réserve pour 2026
Cela fait maintenant deux ans et demi que je prends plaisir à développer Un Coût d’Avance. Avant d’aller plus loin, un simple mot : merci. Pour votre fidélité, vos retours, vos messages, vos partages. C’est clairement ce qui me permet de faire évoluer ce projet.
Habituellement, je parle peu de moi car je ne crois pas que ce soit l’essentiel.
Mais pour comprendre ce que je prépare pour 2026, quelques éléments de contexte s’imposent.
Cela fait plus de 15 ans que j’évolue dans les domaines RH et droit social et près de 10 ans que j’y ai intégré une lecture finance / gestion très opérationnelle. J’accompagne d’ailleurs encore au quotidien des entreprises de différentes tailles et secteurs, c’est même mon activité principale.
Cette expérience terrain m’a forgé une conviction forte : le droit social n’a de valeur que lorsqu’on en comprend les impacts concrets, opérationnels et financiers.
Or, cette lecture "coûts + arbitrages + conséquences réelles" est encore trop peu présente dans l’information et la formation RH. C’est précisément ce manque qu’Un Coût d’Avance souhaite combler.
📅 Une montée en puissance du contenu en 2026
En 2024, j’ai publié 14 éditions.
En 2025, j’en ai réalisé 22.
En 2026, on change de dimension avec 3 rendez-vous mensuels :
Une édition thématique
Un sujet central RH / paie / finance, traité en profondeur : PLFSS, masse salariale, politique de rémunération, directive transparence des salaires, etc.Une édition "Infographies du mois" (nouveauté 🎉)
4 à 5 visuels pédagogiques pour décrypter un enjeu RH, social ou paie, de façon synthétique, exploitable et partageable.Une édition dédiée à l’actualité sociale et jurisprudentielle, avec toujours la même grille de lecture : qu’est-ce que ça change concrètement ? et à quel coût ?
Ces formats s’accompagneront d’une nouvelle charte graphique, pensée pour gagner en lisibilité et en impact.
Mais j’ai bien conscience qu’une newsletter, même approfondie, ne suffit pas toujours à aller au bout de certains sujets.
C’est la raison pour laquelle, suite à de nombreuses demandes, je travaille actuellement à la création de modules de formation, avec un objectif de lancement à l’automne 2026.
Ces formations auront une ambition claire : vous aider à mieux décider, pas seulement à mieux connaître les règles.
Concrètement, l’idée est de proposer des formats qui croisent :
droit social,
paie,
pratique RH
et lecture financière des décisions RH.
Avec des cas pratiques, des chiffrages, des arbitrages réels.
Bref, des formations pensées pour le terrain, afin d’aider les fonctions RH à prendre des décisions éclairées, défendables (auprès d’une direction comme de partenaires sociaux) et réellement actionnables.
Le projet en est encore aux premières étapes. Avant de structurer plus en détail les modules, je souhaite prendre le temps de comprendre finement vos enjeux et vos attentes, pour construire des formations les mieux adaptées à vos problématiques actuelles.
Si vous souhaitez être tenus informé(e)s en priorité de la sortie des premiers modules, profiter des premières offres et participer aux sondages "besoins utilisateurs", je vous invite à vous inscrire 👉 ici.
Passons maintenant à l’actualité du moment.
🔢 2026 : les nouveaux repères sociaux à connaître absolument
Comme chaque année, de nombreux paramètres sociaux sont actualisés au 1er janvier.
Ces revalorisations poursuivent un objectif central : maintenir la cohérence des dispositifs sociaux avec l’évolution du contexte économique, en particulier l’inflation et la progression moyenne des salaires.
Concrètement, certains indicateurs structurants, comme le SMIC ou le plafond annuel de sécurité sociale, servent de socles de calcul à de très nombreux dispositifs : cotisations sociales, exonérations, plafonds d’indemnisation, seuils d’éligibilité ou encore avantages sociaux. Lorsqu’ils évoluent, c’est toute la chaîne qui s’ajuste.
D’autres paramètres, comme le plafond journalier des IJSS, l’indemnité minimale de stage ou encore certains plafonds d’exonération ou de participation, sont quant à eux indexés directement ou indirectement sur ces mêmes références. Leur évolution n’est donc pas isolée : elle découle mécaniquement de la revalorisation des indicateurs de base.
Afin de disposer d’une vue d’ensemble de ces évolutions, je vous propose l’infographie suivante :
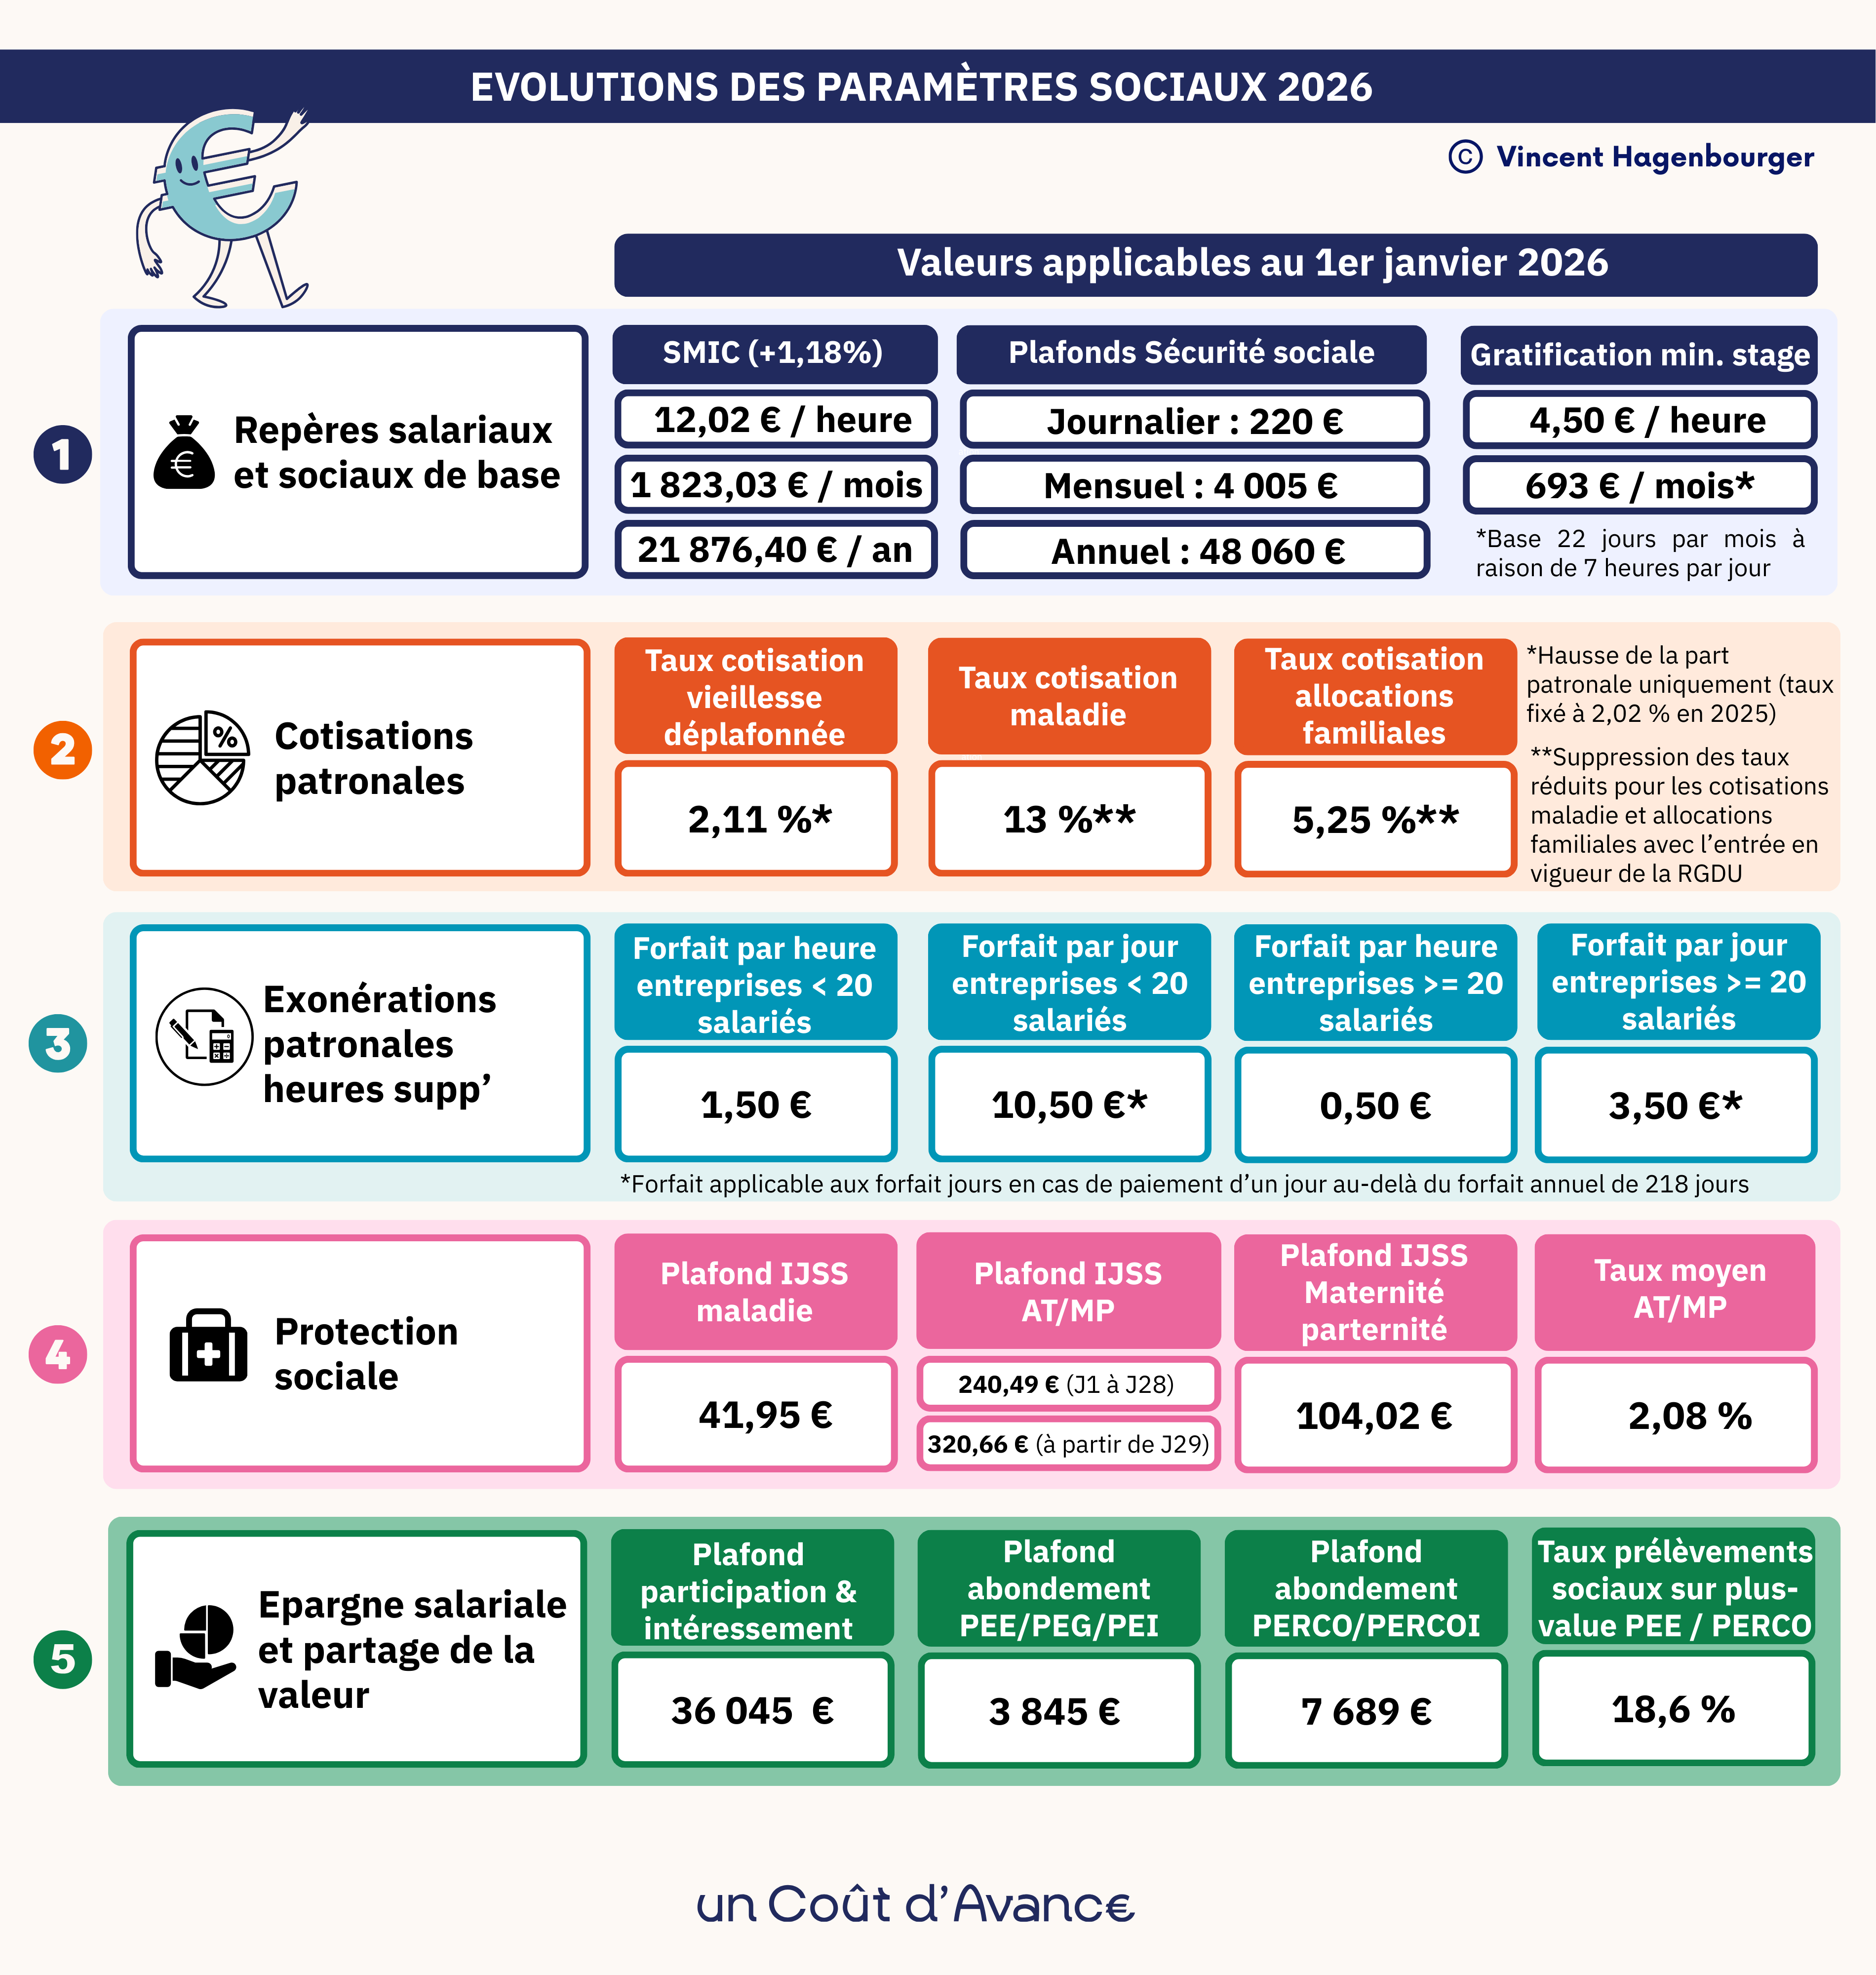
Bien évidemment, ces ajustements doivent être appréhendés en complément des évolutions conventionnelles en matière de minima salariaux et de la réévaluation, pour chaque entreprise, de certains coûts spécifiques, parmi lesquels notamment :
les cotisations mutuelle et prévoyance, dont les taux dépendent fortement de l’équilibre des régimes sur l’exercice 2025 et de l’augmentation attendue des coûts pour 2026 (notamment du fait de transferts de prises en charge de la Sécurité sociale vers les organismes complémentaires)
les taux Accidents du travail / Maladie professionnelle : seul le taux moyen est indiqué dans l’infographie, mais celui-ci est, en pratique, ajusté pour chaque entreprise en fonction de sa sinistralité passée et/ou de celle du secteur d’activité dont elle relève.
Vous noterez également que je n’ai volontairement pas fait figurer certains éléments à ce stade :
les aides à l’apprentissage : à ce sujet, le ministère du travail précise qu’à compter du 1er janvier 2026, "l’aide sera réservée aux entreprises de moins de 250 salariés pour l’embauche d’un apprenti préparant une certification reconnue aux niveaux 3 et 4 de qualification (équivalent bac et infra-bac), et sera maintenue dans ce cas de figure à 5 000 € au titre de la seule première année du contrat.
Dans ces mêmes cas de figure, le montant de l’aide sera maintenu à 6 000 € pour l’embauche d’apprentis en situation de handicap et ce soutien restera cumulable avec les aides spécifiques qui leur sont destinées".
Cependant, ces éléments pourraient encore évoluer dans la mesure où la Loi de Finances 2026 n’a pas encore été adoptée.
les plafonds d’exonération applicables aux avantages sociaux (titres-restaurant, CESU, chèques culture, etc.) : s’ils sont parfois déjà connus lorsqu’ils font référence au PASS ou au PMSS, ce n’est pas systématiquement le cas. Une actualisation complète de ces plafonds vous sera donc communiquée dans le courant du mois, sous réserve de la publication des textes attendus.
À côté de ces repères, je vous ai préparé une synthèse des principales actualités réglementaires concernant les dispositifs entrant en vigueur ou dont la mise en œuvre se précise en ce début d’année.
💰 Les grands changements applicables au 1er janvier 2026
Au-delà de l’actualisation des paramètres sociaux, l’année 2026 marque surtout l’entrée dans une phase de mise en œuvre concrète de plusieurs réformes majeures. Certaines sont juridiquement en vigueur mais opérationnellement différées, d’autres sont provisoirement maintenues dans l’attente de textes financiers, tandis que certaines produisent des effets budgétaires immédiats pour les entreprises.
Je vous propose un tour d’horizon des principaux dispositifs à avoir en tête en ce début d’année.
🍼 Congé supplémentaire de naissance : un dispositif entré en vigueur… mais pas encore applicable
Je vous l’indiquais dans une précédente édition, la LFSS 2026 instaure un congé supplémentaire de naissance, distinct des congés maternité et paternité existants, pensé comme leur prolongement naturel.
Si le dispositif est juridiquement entré en vigueur, l’application concrète des mesures associées risque de prendre plus de temps que prévu.
Une entrée en vigueur différée dans les faits
Le 26 décembre 2025, le ministère de la Santé a annoncé le report de l’entrée en vigueur opérationnelle du dispositif, afin de permettre aux caisses de Sécurité sociale et aux entreprises d’adapter leurs systèmes d’information et leurs organisations internes.
Concrètement, cela signifie que :
les parents d’enfants nés ou adoptés à compter du 1er janvier 2026 sont bien éligibles au nouveau congé,
mais que la prise effective du congé ne pourra intervenir qu’à partir de juillet 2026.
Des conséquences très concrètes pour les entreprises… et les parents
Ce décalage temporel est loin d’être anodin car il risque de générer des difficultés organisationnelles réelles, tant pour les salariés concernés que pour leurs employeurs.
Exemple : une salariée accouche début février 2026, prévoit une reprise du travail début avril, mais ne pourra prendre son congé supplémentaire de naissance qu’à compter de juillet.
👉 Comment gérer l’intervalle de plusieurs mois entre la fin du congé maternité et le début du nouveau congé ?
Sur le plan RH, une reprise de courte durée suivie d’une nouvelle absence prolongée est complexe à organiser. Côté salarié, la question du mode de garde transitoire peut rapidement devenir un casse-tête.
👉 Anticipation et dialogue seront donc essentiels.
Dans certaines situations, une souplesse ponctuelle sur la prise de congés ou de RTT pourra permettre de créer une continuité entre le congé maternité et le congé supplémentaire de naissance.
Dans tous les cas, ne mettez pas le sujet sous le tapis et tâchez d’anticiper l’organisation nécessaire propre à garantir une certaine sérénité, tant au sein des équipes que chez les nouveaux parents.
🚌 Remboursement des titres de transport : maintien temporaire de l’exonération à 75 %
En l’absence d’adoption de la Loi de Finances pour 2026, l’Urssaf a indiqué, via un communiqué publié au Bulletin officiel de la Sécurité sociale, que la prise en charge exonérée à hauteur de 75 % du coût des abonnements de transport collectif ou de services publics de location de vélos était provisoirement maintenue.
Le BOFiP a, de son côté, confirmé que l’exonération fiscale afférente était également maintenue, dans l’attente de nouvelles dispositions.
À ce stade, il s’agit donc bien d’un maintien transitoire et non d’une pérennisation du dispositif.
📈 Réduction des contributions patronales : au revoir RGCP, bonjour RGDU
À compter de 2026, on ne parlera plus de RGCP (réduction générale de cotisations patronales), mais de RGDU (réduction générale dégressive unifiée).
Ce nouveau mécanisme présente un avantage notable : il rend le système plus lisible, en supprimant les effets de seuils au profit d’une dégressivité progressive des exonérations entre 1 et 3 SMIC.
En marge de cette évolution, l’article 20 de la LFSS 2026 a introduit un mécanisme peu médiatisé, mais potentiellement sensible pour certaines entreprises relevant de branches dont les minima conventionnels demeurent inférieurs au SMIC.
L’objectif poursuivi par le législateur est clair : inciter branches et entreprises à revaloriser leurs minima conventionnels à chaque fois que ces derniers sont inférieurs au SMIC.
Que prévoit concrètement la mesure ?
À compter de 2026, pour les entreprises relevant d’une branche dont le salaire minimum conventionnel applicable aux salariés sans qualification est resté inférieur au SMIC durant toute l’année civile précédente, le calcul de la RGDU ne se fera plus sur la base du SMIC, mais sur la base de ce minimum conventionnel inférieur.
Autrement dit, le mécanisme de réduction des cotisations devient moins favorable lorsque la branche n’a pas procédé à une revalorisation suffisante de ses minima conventionnels.
Cette dérogation s’applique uniquement si aucun accord d’entreprise ni aucune décision unilatérale de l’employeur n’a prévu, au cours de l’année précédente, des rémunérations supérieures au SMIC. Un point à garder donc à l’esprit pour veiller à conserver les exonérations patronales à leur niveau maximal.
💶 Des ruptures conventionnelles qui coûtent un peu plus cher
Comme évoqué dans l’édition précédente, une contribution patronale de 40 % sera désormais due sur la part des indemnités de rupture conventionnelle non assujettie aux cotisations de Sécurité sociale.
Cette contribution s’applique sur les indemnités inférieures au plus élevé des plafonds suivants :
l’indemnité légale ou conventionnelle de licenciement,
50 % de l’indemnité perçue
deux fois la rémunération annuelle brute perçue au cours de l’année civile précédant la rupture
le tout, dans la limite de deux PASS (soit 96 120 € en 2026).
À noter : ce dispositif s’applique également aux indemnités de mise à la retraite, selon les mêmes conditions, et concerne toutes les indemnités versées à compter du 1er janvier 2026, quelle que soit la date de signature de la rupture.
💼 Emploi des salariés expérimentés & dialogue social : une réforme à ne pas sous-estimer
De nombreuses dispositions de la loi portant transposition des accords nationaux interprofessionnels relatifs à l’emploi des salariés expérimentés et à l’évolution du dialogue social entrent également en vigueur à compter du 1er janvier 2026.
Si ses effets immédiats sont avant tout organisationnels et procéduraux, le texte introduit néanmoins plusieurs évolutions structurantes : renforcement des obligations de suivi des parcours professionnels, incitation au maintien dans l’emploi des salariés expérimentés et évolution de certains dispositifs de dialogue social au sein des entreprises.
À ce stade, l’impact opérationnel et financier reste hétérogène et dépendra largement:
des pratiques existantes en matière de gestion des âges,
des choix de mise en œuvre retenus par les entreprises,
et des précisions réglementaires à venir.
Il s’agit donc d’un sujet à intégrer dès maintenant dans la feuille de route RH, dans une logique d’anticipation et de cohérence des politiques d’emploi, de compétences et de dialogue social.
🎯 Cap sur la transparence salariale
Si le mois de janvier 2026 amène son lot de nouveautés, d’autres chantiers d’ampleur suivront dans les mois à venir, à commencer par l’entrée en vigueur des règles relatives à la transparence salariale.
Un chantier de taille, qui nécessitera de mobiliser les équipes bien au-delà de la seule sphère RH. Et si l’échéance se rapproche, de nombreuses entreprises ont encore un chemin important à parcourir pour être prêtes à cette évolution majeure.
Pour faire le point sur la manière de se préparer efficacement à ces nouvelles obligations (données à produire, pratiques à interroger, processus à structurer) je vous proposerai un numéro dédié à ce sujet dans la prochaine édition.
D’ici là, je vous souhaite un excellent début d’année 2026.
Merci d’avoir lu cette édition. Je suis toujours preneur de vos retours ! Si vous avez 2 minutes, n’hésitez pas à répondre à cette question et à me laisser un commentaire pour me dire ce qui vous a intéressé et ce qui vous a moins plu. Cela m’aidera à améliorer le contenu et à continuer. Merci ! 🙏
💬 Vos retours comptent : dites-moi ce qui vous a intéressé ou moins plu en me laissant un commentaire
📩 Pour échanger plus directement : vous pouvez m’envoyer un mail à vincent.hagenbourger@gmail.com
🔗 Pour suivre plus de mes publications : retrouvez-moi sur LinkedIn
🤝 Pour partager : si ce sujet peut aider vos collègues, n’hésitez pas à transférer ou partager grâce au lien !
À bientôt pour de nouveaux articles liant chiffres & RH !
Vincent 👋
⚠️ Avertissement : Cette newsletter propose une veille et une analyse pédagogique de l’actualité sociale, juridique et RH. Elle ne constitue pas un conseil juridique individualisé. Pour toute décision engageant votre responsabilité, rapprochez-vous de votre conseil habituel.